Төлбөрийн системийн талаар юугаараа ялгаатай вэ? Visa эсвэл MasterCard-ээс юугаараа илүү вэ? Энэ нь банкинд танд мэ
Виза, Мастеркартыг харахад үндсэндээ ялгаатай биш боловч одоо ч гэсэн анхаарлаа хандуулах хэрэгтэй.
Содержание статьи развернуть / свернуть
Гадаадад Visa болон Mastercard
Виза картын данс нь ихэвчлэн доллараар, Мастеркартын дансууд нь еврогийн (виз нь анх АНУ болон Европт Маскарт корпорацид харагдсантай холбоотой) юм. Энэ зөрүүтэй уялдан, АТМ-ээр дамжуулан мөнгө авах эсвэл гадаадаас худалдан авахад төлөх үед өөр өөр төрлийн картуудын хувьд өөр өөр хөрвүүлэлт байх болно. Мөн хөрвүүлэлт бүр нь өөрөө, гэхдээ жижиг, гэхдээ комисс шаардагддаг. Бүртгэлийн доод тоо (рубль-\u003e евро буюу рубль-\u003e доллар) нь дансны "уугуул" валютыг ашиглан олж авдаг. Тиймээс, аялалд явахдаа:
- Хэрэв та евро хэрэгтэй бол - сонгох хэрэгтэйMastercard;
- Хэрэв та доллар хэрэгтэй бол -Виза.
Бусад тохиолдолд (аялал нь ЕХ ба АНУ-тай биш) - ялгаатай тал байхгүй. Үнэн хэрэгтээ энэ ялгаа нь болзолтой байдаг. Яагаад гэвэл гол картын данс нь ямар ч данс, рубль, доллар эсвэл еврогоор зааж болно.
Газарзүйн хувьд хоёр систем хоёулаа адилхан. Дэлхий дээр хүлээн авдаг АТМ-ы бараг байхгүй виза карт мөн Mastercard хүлээн авдаггүй.
Банк олгох
Зарим зөрүү нь тухайн карт гаргадаг банкны түвшинд тохиолдож болно. Жишээ нь, Sberbank болон Aeroflot Bonus програмын хувьд одоогоор зөвхөн виза картууд дээр миль хуримтлагддаг. Тиймээс, нэг буюу өөр төлбөрийн системийг сонгохдоо бусад бүх зүйл тэнцүү байх болно, таны үйлчлэх банкинд байгаа ялгааг зааж өгнө.
- Posted on August 20, 2012
Сайн байна уу блог уншигч . Амласанчлан, та банкны ажилтнуудаас сонсох боломжгүй хуванцар пластик картууд дээр ажиллахыг хүсч байна. Хэрэв хэн нэгэн энэ сэдэв дээр миний өнгөрсөн бичлэгийг уншаагүй бол би тантай танилцаж, бүх тохиолдлуудыг мэдэж авахыг хүсч байна.
Мөн хэрэв та пластик карт эзэмшигч бол, та илүү сайн зүйл болох асуултыг дахин дахин туршиж үзсэн гэж бодож байна. виз эсвэлMastercard? Эдгээр зуун хувь нь өөр хоорондоо ихээхэн ялгаатай болохыг та нар мэднэ. Би өнөөдөр чамд хэлэх гэж оролдож байна ...
Хүмүүс пластикаар бэлэн мөнгөний төлбөрийг хуванцар хэлбэрээр зохион бүтээсэнгүй. Учир нь тэд порнодын шинжлэх ухааны кинонд сүүлийн үед хэлэхдээ дэлхийн давамгайллыг зохион байгуулж, бүх хүмүүст хяналт тавихыг хүсдэг. Энэ аргыг хүмүүс худалдан авалт хийхэд илүү хялбар болгож, цаг хугацаа хэмнэх болно. Дэлгүүрт хуванцараар төлж, өөрчлөлт хийхэд бага зүйл хийх шаардлагагүй болсон, цаасан мөнгө цуглуулж байх шаардлагагүй, гэхдээ хуванцар халаасандаа хийдэггүй хуванцар гэх мэт.
Хуванцар картын бэлэн мөнгөний давуу талуудын жагсаалтыг энд харуулав:
 Боломжууд картууд:
- iNTERNET-BANK, гаргагч банкны ATM-аар дамжуулан төрөл бүрийн үйлчилгээний төлбөр;
- интернет-БАНК, мессеж-мэдээлэх үйлчилгээг ашиглан өөрийн хөрөнгийн удирдлага;
- банкны тарифын дагуу картын дансан дахь мөнгөний үлдэгдэлд хуримтлагдсан хүүгийн орлогын нэмэгдэл орлого;
- овердрафт зээл;
- Өөртөө болон таны хайртай хүмүүст зориулсан нэмэлт картууд;
- худалдааны болон үйлчилгээний байгууллагуудад бэлэн бусаар төлбөр хийх, ОХУ болон гадаадад бэлэн мөнгө авах;
- зочид буудлын захиалга, машины түрээс.
Нэг удаа та пластиктай байхдаа та бүх хадгаламжаа өөртэйгөө хамт авч явдаг. Эцсийн эцэст хэрэв карт тань хулгайлагдсан бол хулгайч мөнгө олох боломжгүй болно. Яагаад гэвэл тэд ПИН-ийн дугаарыг мэддэггүй учраас мэдээж өөр өөр түвшинд байдаг, гэхдээ та банк руу залгаж, картыг хааж болно.
Тийм ээ, пластик нь хэд хэдэн давуу талтай байдаг, гэхдээ үүнийг эхлүүлэхээсээ өмнө та зөвхөн банкууд болон тарифынхаа талаар мэдэж байх хэрэгтэй. Тэд бие биенээсээ ялгаатай, ямар төрлүүдээс ялгаатай болохыг мэдэх хэрэгтэй.
Пластик картуудын түвшин ба төрлүүд
Картыг сонгохын өмнө тэдгээр нь та бүхэнд таах боломжтой хоёр дэлхийн төлбөрийн системд хамааралтай болохыг мэдэх хэрэгтэй Виза (Америкийн систем) болонMasterCard (Европын систем) Дараах төрлүүд байдаг:
- VISA Classic Light
- Mastercard Electronic
- Mastercard стандарт
- Visa Classic
- MasterCard World
- MasterCard Gold
- Виза алт
- Виза Платинум
- Visa Electron
Энэ нь байнга шинэчлэгдэж байдаг тул энэ нь бүрэн жагсаалт биш гэдгийг анхаарна уу.
Төлбөрийн системийг сонгох нь тэдгээрийн зорилгуудаас шалтгаалан өөр өөр ялгаатай байгаа тул картын үйлчилгээ үнэ, бусад улс орнууд дахь валютын хөрвөлтийн хувийг дуусгавар болгож байна.
Банкны ажилтнуудад бүх картыг бус бүх хүмүүст хэлдэггүй гэдгийг би үргэлж санаа зовдог  олон улсын төлбөр тооцооны системд хамрагддаг. Ийм картууд нь зөвхөн ОХУ болон ТУХН-ийн орнуудад үйлчилдэг.Эдгээр нь дараахь төрлүүдтэй: VISA Classic Light, Mastercard Electronic, Mastercard Standard, Visa Classic, Visa Electron. Гэхдээ ийм картууд нь жилд 150r-ээс бага байлгахад хямд юм. Хэдий тийм ч үл хамаарах зүйлүүд байдаг батлагдсан арга өөрийн олон улсын картыг олж авах эсвэл зөвхөн Орос улсад хүчинтэй байна. Та надаас "Яаж?"
Энэ бол маш энгийн! Өөрийнхөө үзээрэй хуванцар карт хэрэв картны дугаар нь гүдгэр байвал энэ нь олон улсын чанартай, хэрвээ сэтгэлээр унасан эсвэл зурагдсан бол зөвхөн Орос болон ТУХН-д ажиллана. Хүмүүс Тайландад хилийн чанадад очсон олон тохиолдлыг би харсан, тэнд картууд нь үр дүнгээ өгөөгүй, гадаадад мөнгөгүйгээр мөнгө хэвээр үлдсэн, карт авах үед болгоомжтой байгаарай.
Мастер картын болон Виза картын хоорондох ялгаа нь ямар карт худалдаж авах нь илүү дээр вэ? "Гэсэн асуултын хариуг би асуусан." Олон банк дахь олон менежерүүдэд. Хариуд нь би энэ тухай хангалттай бүдэг буулгасан мэдээллийг авсан. Банкны ажилчид надад дараах хариултыг өглөө:
- VTB24 банкны зээлийн менежер хэлэхдээ: "Бид ямар төрлийн төлбөрийн системийг таны хуванцар картанд холбохыг сонгохгүй байна. Бид урамшуулал, урамшуулал, давуу талыг ашиглах урамшуулал дээр төвлөрдөг" гэж хариулжээ.
- Citibank банкны нягтлан бодогч нягтлан бодогч: "Хэрэв энэ нь цалингийн төсөл юм бол бүх картыг Visa Electron-д олгодог бөгөөд данс нээхэд ямар ч карт сонгож болно"
- Sberbank Bank-ийн мэргэжилтэн: "МастерКартыг авах нь илүү дээр юм, учир нь хөрвөлт байхгүй ..."
- UralSib банкны теллер: "Mastercard болон Визний хооронд ямар нэгэн ялгаа байдаггүй. Юуны өмнө бид түүний картыг ямар үйлдэл хийх ёстойг үйлчлүүлэгчид санал болгож байна "
Дээрх хариултуудаас харахад банкуудын бодлого нь хувьцаан дээр төвлөрч, тэдгээрт анхаарлаа төвлөрүүлж, борлуулалтын тоог өсгөж болно гэсэн үг юм. Энэ нь хоёр юм, хоёр зүйл нь үнэн хэрэгтээ банкны бүх ажилтнууд төлбөрийн системүүдийн хооронд ихээхэн ялгаа байдаг гэдгийг ойлгодоггүй.
Тив гэхэд хуванцар картны ялгаа эсвэл зүгээр л хувиргах
Тиймээс жинхэнэ олон улсын пластик картыг сонгох нь чухал үйл явдал юм. МастерКарт Европт тааламжтай хэрэглэдэг гэж үзье. Учир нь энэ нь Европын төлбөрийн системд хамаарах бөгөөд терминалаар төлөх, эсвэл таны мөнгөний рупийг автоматаар эргүүлэн авах нь таны банк болон төлбөрийн системийн түвшинд автоматаар евро болж хувирдаг. Тиймээс та Америкийн Нэгдсэн Улсад зочлох хүсэлтэй байгаа бол виза карт авах боломжтой. Өөрөөр хэлбэл, виза картаа худалдан авч, рупи нь долларын ханшаар олгосон банкны ханшаар хөрвөдөг. Та энэ картны давуу талыг ойлгож байна уу? Одоогоор биш үү? Дараа нь хэдэн жишээ байна ...
Нью Йорк дахь зочид буудлын төлбөрийг Мастеркартаар төлөх болно. Энэ хөрвүүлэлтийг хийснээр та худалдан авалтын үнийн 20% орчим хувийг тодорхой хэмжээгээр авдаг. Нехиль тийм? Хэрэв та Парис дахь VISA картаар төлбөр төлөх юм бол бүх зүйл яг эсрэгээрээ байх болно.
Зарим банкууд хөрвөх чадвартай байдаг тул та банкныхаа салбараас олж болно. Ихэвчлэн, энэ хувь 1% -иас их бол энэ нь махчин гэж тооцогддог. Банкны чадварлаг сонголт ирээдүйд маш их хэмжээний мөнгийг хэмнэхэд тусална. Хамгийн гол нь энэ асуудлыг задлан шинжилж үзэх явдал юм.

Бүсийн зөвлөх:
- АНУ, Канад - Виза
- Латин Америк - Виза
- Австрали - Виза
- Тайланд - Виза
- Европ - МастерКарт
- Африк (хаа сайгүй *) - MasterCard
- Куба улс ** - MasterCard
Явахын өмнө:
- Гадаадад нисэхээсээ өмнө карт тань улс орны гадна хүчинтэй байгаа эсэхийг шалгаарай
- Хөрвүүлэх хувийг олох
- ОХУ-д урьдчилан урьдчилж төлбөр хийх төлөвлөгөөгөө хангалттай хэмжээнд хийх хэрэгтэй
- Мэдээжийн хэрэг, картаа аюулгүй газар хадгалаарай.
П.S.
Надад бүгд байна. Одоо та ямар төрлийн хуванцар карт, ямар картыг сонгохоо ойлгож байна. Виз эсвэлMastercard. Хэрэв та банкны төлбөрийн системийн сэдвийг сонирхож байгаа бол би энэ талаархи сэдэв дээр нэгээс олон нийтлэл нийтлэх болно гэж зөвлөж байна.
Вэбсайт сурталчилгаа
Хувийн оновчтой сонголт нь вэб студиээс хамаагүй хямд юм. Би та бүхэнд ТОР-3 сайтыг авчирч автоматаар борлуулах болно. Үйлчилгээний өртөг нь аудит, техникийн болон seo сайтыг оновчтой болгох явдал юм.
ЗахиалахДараа нь шинэчлэлтийг бүртгүүлээрэй.
Захиалгыг баталгаажуулахаа бүү мартаарай
Хүмүүсийг бэлэн мөнгөөр төлсөн тэр цаг үеийг өнгөрөөсөн. Өнөөдөр пластик картаар та бараа, үйлчилгээгээ тогтмол дэлгүүр болон Интернэтэд аль алинд нь төлж болно. Банкны картны давуу тал нь аялагчдын талархлыг хүлээж байсан. Энэ төлбөрийг та түрийвч дээрээ байлгаж, танд хамгийн бага бэлэн мөнгө авч болно. Энэ нь эргээд гаалийн газарт бараа материалыг зарлахад хамгийн бага асуудал юм.
Хэрхэн сонгох банкны карт Оросын санхүүгийн институцийн саналуудын олон янз байдалд таагүй санагдахгүй байна уу? Эхний пластик картууд өөр өөр байдаг төлбөрийн систем (EPS) хамаардаг.
Төлбөрийн систем нь олон улсын болон үндэсний хэмжээнд байдаг. Үндэсний төлбөрийн системийн жишээ нь 1993 онд Оросын банкуудын холбоогоор байгуулагдсан Union Card юм. Өнөөдрийг хүртэл Union Credit Card нь 300 гаруй санхүүгийн байгууллагатай.
Олон улсын төлбөрийн хамгийн түгээмэл систем бол Visa болон MasterCard юм. Үүнээс гадна АНУ-ын Экспресс, Дукс нарыг тус тусад нь тараасан.
Карт "Виза" картыг 200 улс оронд явуулна уу.
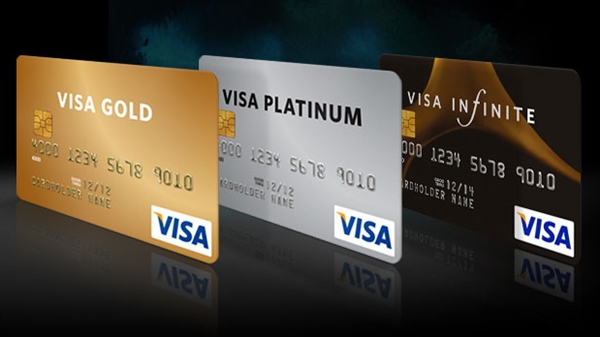 Дэлхийн пластикын 28% нь Виза карт юм. Энд статистик байна. Төлбөрийн систем нь янз бүрийн амьдралын хэв маяг бүхий хэрэглэгчдэд зориулсан картуудыг гаргадаг. Эдгээр нь ихэвчлэн дебит, зээлийн картууд байдаг. Харин саяхан урьдчилсан төлбөрт карт гэж нэрлэгддэг картууд нь эрх эзэмшигчид илүү их эрх чөлөөг олгодог нэр хүндтэй болж байна. Ийм карттай байхын тулд та төрөл бүрийн дэлгүүрийн худалдан авалт хийж, гадаадад зорчих, тэнд янз бүрийн үйлчилгээнд төлбөр төлж болно. Виза төлбөрийн картууд нь "нэр хүнд" -ийг өөртөө агуулдаг. Электрон, алт, сонгодог, платинум гэх мэт. "Сэрүүн" карт нь илүү олон боломжуудтай. Үнэ нь засвар үйлчилгээний өртөг өндөр юм.
Mastercard картыг дэлхий даяар 210 оронд тараасан.
Тав дахь олгогдсон карт бүр төлбөрийн системд хамаарна. Хэрэглэгч нь дебит, кредит, мөн хамтран картаар хүлээн авч болно. Сүүлийн тохиолдолд "хуванцар" эзэмшигч нь нэмэлт урамшуулал, үйлчилгээ, хөнгөлөлт авдаг. Mastercard картууд нь өөр өөр байдаг: Cirrus / Maestro, Цахим, Платинум, Стандарт, Алт, Дэлхийн гэх мэт.
Америкийн Express EPS картууд нь ихэвчлэн АНУ-д байдаг. Америкийн Express нь Visa болон MasterCard хоёрын аль алиных нь дунд муу байдаг. Одоогийн байдлаар EPS-ийн эзлэх хувь 13% байна. Америкийн Express карт нь нэлээд баян чинээлэг хүмүүс юм. Ийм "хуванцар" эзэмшигч нь хууль зүйн ба эмнэлгийн тусламж, чанартай даатгалын үйлчилгээ, төрөл бүрийн урамшуулал авахад тооцогддог. Discover бол банкны бус төлбөрийн систем юм. Ийм карт эзэмших нь танд хэрэглэгчийн зориулалтаар зээл авах, төлбөр хийх, янз бүрийн ашиг, хөнгөлөлтийг авах боломжийг олгодог.
Visa vs. MasterCard: төлбөрийн системийн гол ялгаанууд
 ОХУ-ын нутаг дэвсгэрт санхүүгийн байгууллагууд нь ихэвчлэн Visa буюу MasterCard системд хамаарах картуудыг олгодог. Хэрэв та ОХУ-ын нутаг дэвсгэрээс гарахгүй, гадаад онлайн дэлгүүрээр худалдан авалт хийхгүй бол танд ямар картыг ямар ч ялгаагүй болно. ОХУ-ын дотоодын хэрэглээнд Виза, Мастеркарт нь тэнцүү байна.
Гэхдээ амралт, зугаалгаар явахдаа мөнгөний хөрвөлтийн төлбөрийг санах хэрэгтэй. Дүрэм журмаар бид RUB-USD ба RUB-EUR-ийн чиглэлүүдийн талаар ярьж байна. Шимтгэлийн хэмжээ нь банк нь Visa болон MasterCard системтэй төлбөр тооцоо гүйцэтгэдэг валютаас хамаарна.
Зарим хүмүүс рубль, доллар, евро гэсэн хэд хэдэн төлбөрийн карт нээдэг. Гэхдээ энэ нь их хэмжээний хөрөнгийг зарцуулж байгаа үед л хадгаламжаа хэмнэхийг хүсдэг. Энгийн жуулчдын хувьд ихэнх тохиолдолд рублийн данс нь хангалттай.
Валютын хөрвүүлэлт хэзээ, хэрхэн хийгддэг вэ? Аливаа бараа бүтээгдэхүүн, үйлчилгээг карт валютаас өөр валютаар төлөхөд бүх тохиолдолд. Энэ тохиолдолд комиссын нэг хэсгийг EPS өөрөө, нөгөө нь гаргагч банк байгуулдаг. Заримдаа комисс нь 5% байж болно. Энэ цэгийг өөрийн банкинд байлгана уу.
Интернет дээр та Америкийн доллараар дамжуулан Виза картууд "ажиллана", мөн MasterCard - еврогийн тусламжтайгаар олж болно.
Үүнээс үүдэн Европт Visa, АНУ-МастерКартад төлөх нь илүү дээр юм. Үүний шалтгаан нь давхар (зарим тохиолдолд гурав дахин) хувиргах шалтгаан болдог.
Гэсэн хэдий ч, дүрэм бүрт үл хамаарах зүйлүүд байдаг. Таны санхүүгийн байгууллага евро доллараар бус мастер картыг төлж болох боловч доллараар төлж болно. Визтэй адил нөхцөл байдал. Зарим банкууд хоорондоо нэг зэрэг хоёр валютаар төлбөр тооцоо хийдэг. Энэ сонголт нь хуванцар карт эзэмшигчдэд хамгийн ашигтай байдаг.
Дээрхээс ямар дүгнэлт хийж болох вэ? Банкны салбар руугаа очиж, санхүүгийн байгууллагын мөнгөний цахим төлбөр тооцооны системээр тооцоолно уу. Үүнээс хойш эцсийн шийдвэрийг гаргадаг.
Мөн өөр нэг зүйл: гадаадад худалдан авалтад "MasterCard Standart" эсвэл "Visa Classic" -ээс доошгүй картуудтай байх нь дээр.
Дүрмээр, илүү энгийн картууд зөвхөн Оросын нутаг дэвсгэрт ашигладаг.
Visa болон MasterCard - хэрэглэгчдэд ямар ялгаатай байна. Банкны пластик карт яаж ажилладаг вэ? Виза эсвэл Мастеркардаар зорчиход аль карт илүү тохиромжтой вэ? Карт ашиглан гадаадад бараагаа хэрхэн төлдөг вэ? Картаа сонгоход ямар валют хэрэгтэй вэ?
Виза болон МастерКарт нь олон улсын төлбөрийн системүүд (цаашид МСС гэх) -ийг дэлхий даяар түгээмэл ашигладаг.
Олон алдаатай саналууд байдаг. Эхнийх нь Америкийн Visa систем бөгөөд MasterCard нь Европын нэг юм. Энэ нь үнэн биш юм. Аль аль нь АНУ-д төв байртай. Энэхүү мэдээлэлд үндэслэн МастерКарт Европт илүү сайн төлбөр төлдөг гэдэгт олон хүн итгэж байна. Яагаад гэвэл энэ төлбөрийн систем нь илүү нийтлэг байдаг бөгөөд Америкийн (Хойд болон Өмнөд) Визэд байдаг. Өөр нэг түгээмэл буруу ойлголт гэвэл Виза банкуудтай төлбөр тооцоо хийх үндсэн мөнгөн тэмдэгт нь доллар бөгөөд MasterCard нь евро юм. Тиймээс, МастерКартыг Европт (евро бүсэд), Виза руу Америкт шилжүүлэх нь дээр.
Энэ нь тийм биш юм. Энэ нь тухайн карт, түүний хувь хэмжээ, үйлчилгээний нөхцөлийг тодорхойлсон банкнаас хамаарна. Ерөнхийдөө, таны картанд Виза эсвэл Мастеркарт төлбөрийн систем ямар байх нь лого байж болох юм.
Картанд төлбөрийг хэрхэн төлдөг вэ?
Хувилбар 1. Та дэлхийн валют биш евро доллар биш, дэлхийн валютын аль ч улсад байдаг. Жишээ нь, Чех улсад. Тиймээс бүх үнийг БНЧУ-д байрладаг.
Танд хуванцар рубль байна.
Та 250 кроны дэлгүүрт футболк худалдаж авна Та худалдагчийнхаа хуванцар картыг өгч, худалдагчийг терминалаар дамжуулж, хоёр секунд, төлбөр хийгдсэн, худалдан авалт таны гарт байна.
Энэ хоёр секундэд юу тохиолдох вэ.
1. Худалдан авалтын банк - борлуулалтын цэгийг үйлчилгээ үзүүлдэг гадаадын банк таны картын данснаас 250 крон авахыг шаарддаг худалдагчаас авсан мэдээллийг авдаг. Худалдан авах банк таны данс руу нэвтрэх эрхгүй тул 250 крон хүртэлх хэмжээний төлбөрийг IPU руу илгээнэ.
2. УИХ нь мөн таны дансанд нэвтрэх эрхгүй учраас танай банк (үүнд олгосон банк гэж нэрлэдэг) танд хэр их байлгахыг хэлэх ёстой. Таны картын гаргагчийн банк IPU-д данстай дансгүй бөгөөд дэлхийн бусад олон валютын дансгүй байна. IPU дансанд байршуулсан банкийг евро эсвэл доллараар нээж болно. Одоо бараг бүх банкууд хэд хэдэн валютын данстай байдаг. ХЗХ өөрөө CZK 250 хөрвүүлэгч банкинд данстай валют руу хөрвүүлнэ. Банкны дансаа доллараар бодож ол. Энэ хөрвүүлэлт нь зах зээлийн бодит ханшаар хийгддэг. Жишээ нь, тодорхой валютуудад зориулсан МастерКартын ханшийг харж болно. Төмөр замын яам нь төлбөр төлдөггүй, мөн мөнгө хийх гэж оролддоггүй гэж хэлж болно. Энэ нь 1 доллар = 25 крон байг. Нийт $ 25.
3. Таны хөрвүүлсэн 25 долларын дүнг хүлээн авсан банк таны картын данснаас өөрийн дотоод ханшаар ($ 1 = 62.5 рубль) зөвшөөрөх болно. Бэлэн мөнгө Энэ мөчид, данс нь үнэн хэрэгтээ дебет хийгээгүй болно. IPU нь хоёр банк хоорондын төлбөрийг барагдуулсны дараа хэдхэн хоногийн дотор (хэдийгээр хэдэн долоо хоног, сар) данснаас данснаас хасагдана. Энэ нь бодит дебит огноо дээр байх бөгөөд худалдан авалтын ажил гүйлгээ хийгдэх болно. Өөрөөр хэлбэл, та валютын ханшийн ялгаа байх бөгөөд энэ нь дээш эсвэл доош байж болно (валютын ханш өссөн эсвэл буурсан).
Анхаар, дараагийн залилангийн хохирогч болж болохгүй. Саяхан Турк зэрэг зарим улс оросын иргэдийг рублиэр худалдан авахад зориулж санал болгосон талаар мэдээлэл сүүлийн үед гарчээ. Баяр баясгалан. Финландад зарим дэлгүүрт та худалдан авалт хийхэд рублиэр төлж болно. Баяр баясгалан. Олон улс оронд худалдаалагчид картаар төлбөр хийхдээ гүйлгээ хийхэд санал болгож эхэлсэн бөгөөд зарим нь доллар эсвэл еврогийн санал болгодог. Ухаалаг, энэ нь Динамик валютын хөрвүүлэлт гэж нэрлэгддэг. Тиймээс та өөрийн худалдан авалтаа зөвхөн үндэсний мөнгөн тэмдэгтээр (мөн мөнгөөр) мөнгөөр төлөх ёстой - kroons, kroons, zloty, тэдгээр нь zloty байх болно. Ийм тансаг саналыг татгалзаж, худалдагч нь терминал дээр орж ирснийг шалгаарай. Энэ дүнг хөрвүүлэх түвшин албан тушаалтнаас 5-15% -аар муу байна. Банкууд олж авах нь илүү их хэмжээний шимтгэлийн орлого олохыг хүсч, нэмэлт хөрвөх гүйлгээний хувьд худалдагчийг дэмжих нэмэлт орлого олохыг дэмждэг. Төлбөрийн системийг хөрвүүлэх дүн нь илүү үр ашигтай байх болно.
Түүнээс гадна, зарим банкууд авдаг хил дамнасан төлбөр (жишээлбэл, Sberbank 2% Виза, 0% MasterCard, Alfa Bank 2.5% Visa, MasterCard).
Энэ юу вэ. Хадгалж буй банк ба үүсгэн байгуулагч банк өөр улсуудад бүртгүүлсэн эсвэл гүйлгээний валют нь гаргагчийн банкны валютаас ялгаатай бол IPS нь банкнаас хөрвүүлэлтэд зориулж комисс авдаг. Visa дээр энэ нь нэмэлт оригнолын төлбөр болон олон улсын үйлчилгээний үнэлгээ гэж нэрлэгддэг бөгөөд MasterCard-ийн хувьд энэ нь Cross Border Fee юм. Үйлчлүүлэгчид шууд хамааралтай, өөрөөр хэлбэл тэдгээр нь шилжих ёсгүй. Гэхдээ зарим банкууд ийм тарифыг шууд тарифаар бичиж, эсвэл хөрвүүлэх ханшийг (жишээлбэл, ОХУ-ын Төв банкны тарифаар + 2.5%) буюу "хэлцлийг төлбөрийн системийн дүрмийн дагуу хийдэг" гэсэн нууц үгний ард нуугддаг.
Олон тооны банкуудын санаачлагчдаар дүүрэн шинэчлэгддэг алдартай эх үүсвэр байдаг бөгөөд та ийм төлбөрийг банкнаас шалгах боломжтой. Эсвэл төвийг дуудаж, операторыг тараа.
Хувилбар 2. Та еврозоны бүсэд Испанид байдаг.
Танд карт евро байна. 10 еврогийн соронз худалдаж аваарай. Хэрэв таны банк IPU-т евро-д данс нээлгэсэн бол таны картнаас 10 евро төлнө. Хэрэв таны банк IPU-д нээлттэй данстай бол энэ тохиолдолд евро-доллар-еврогийн хөрвүүлэлт хийгдэх бөгөөд дүн таны данснаас бага зэрэг хасагдана.
Та долларын карттай. 10 еврогын соронзоор хүлээн авсан IPU нь хөрвүүлэгддэггүй бөгөөд еврогийн данстай бол таны банктай ижил хэмжээний дүн гаргах бөгөөд дараа нь таны банк 10 еврог хөрвүүлэх ба таны данснаас хасагдах болно.
Хувилбар 3. Хэрэв та доллар эсвэл евро доллараар карт эзэмшиж байгаа бөгөөд төлбөр тооцоо нь евро эсвэл доллараар ороогүй улсад байгаа бол хөрвүүлэлтийн дараахь байх болно. Жишээ нь, Тайланд, IPU-ийн 100 Thai baht худалдан авалт нь банктайгаа төлбөр тооцоо хийх валют руу шилжих бөгөөд банк таны данснаас авсан дүнг бичих болно. Хил дамнасан төлбөрийн данс байхгүй бол энэ нь хүлээн авсан дүнг шууд хасах болно.
Тиймээс та гадаадад гүйлгээ хийхдээ мөнгө дараах байдлаар явдаг болохыг харж байна:
1. Үйл ажиллагааны валютын дүн - таны банкны болон IPI-ийн тооцооны валютын дүн - таны дансны валютын дүн.
2. Эдгээр хөрвүүлэлтийг хийхийн тулд хил дамнасан төлбөр тооцоог хийх боломжтой.
Энэ нь таны үйлчилж буй банкны тарифаас шалтгаална.
Тиймээс зардлыг багасгахын тулд та дараах зүйлсийг тодруулах хэрэгтэй:
1. Хөрвүүлэх ханш гэж юу вэ? Төв банк, Төв банк + хувиар, эсвэл дотоод.
2. Хил дамнасан төлбөрийн хураамж байна уу? Энэ асуулт нь операторын хүндрэлийг үүсгэж болзошгүй (хэдийгээр Сбербанк шууд 2% -ийн Визийн комиссд элссэн ч) нөхцөл байдлыг тодорхойлж өгнө. Та карт (Виза эсвэл МастерКарт) картыг еврогоор нээж, Тайланд руу явахыг хүсвэл дэлгүүрт төлөх болно. Төлбөрийн систем Тайланд Баттыг евро руу хөрвүүлж, энэ дүнг евро банкинд байршуулдаг. Энэ хэмжээг нэмэхэд ямар нэг зүйл нэмэгдэх үү?
Үүний дараа. Хамгийн оновчтой хувилбарыг сонгох.
Бидний бодлоор аялагчдын оновчтой шийдэл нь
(аль нь ч байх ёстой) + цалингийн + кредит карт авах өөр бусад банкны эрдэнэ шиш + карт. Ийм эрдэнэ шиш яагаад эрдэнэ шиш, ямар кредит картыг сонгох нь илүү дээр юм бол дараагийн өгүүллээр.
P.S. Тийм ээ, нэг чухал ялгаа байдаг бөгөөд Виза картын дугаар үргэлж 4-ээр эхэлдэг бөгөөд MasterCard үргэлж 5-аар эхэлдэг.
Аяллын хамгийн сонирхолтой саналыг олох, аяллын талаар мэдээлэл авахыг хүсч байна уу? Манай хуудсанд бүртгүүлэх
Шинэ дебит эсвэл кредит карт Банкны үйлчлүүлэгчээс өмнө Visa эсвэл MasterCard гэсэн асуултууд байна уу? Ялгаа нь юу вэ? Тэдний тус бүрийн сул тал, давуу тал нь юу вэ?
Өнөөдөр Виза ба Мастер картуудын хоорондын ялгаа бага байна. Төлбөрийн систем хоёулаа дэлхийд хамгийн томд тооцогддог. Энгийн хэрэглэгч ялгааг нь анзаардаггүй.
Эдгээр компаниудын аль аль нь АНУ-аас ирсэн бөгөөд ойролцоох ижил төрлийн үйлчилгээг санал болгодог бөгөөд төлбөр тооцоогоо хийх, мөнгө буцааж авахын тулд дэлхий даяар ашиглаж болно.
Виза бол төлбөрийн хувьд дэлхийд тэргүүлэгч бөгөөд MasterCard нь үүнээс доогуур байдаг боловч зах зээлд томоохон хувь эзэлдэг. Төлбөрийн систем хоёулаа дэлхий даяар 200 гаруй оронд ажилладаг тул карт ашиглах газарзүйн хязгаарлалт байхгүй байна.
Гадаадад ашиглах
МастерКарт болон Визний хоорондох үндсэн ба үндсэн ялгаа нь Визний системд үйл ажиллагаа явуулж буй дотоод валютыг доллараар, МастерКарт систем нь еврогоор үйл ажиллагаагаа явуулахад чиглэгдсэн байдаг.
Хэрэв рублийн данстай банкны үйлчлүүлэгч гадаад валютаар үйл ажиллагаа явуулдаг бол (энэ нь гадаадад АТМ-д мөнгө шилжүүлэх, гадаад дахь онлайн дэлгүүрт дэлгүүрийн бэлэн бус төлбөр эсвэл бэлэн мөнгөөр хийгдэх), рубль нь дансны валют руу шууд шилжих боловч системийн үндсэн валютаар .
Хөрвүүлэлт нь банк болон төлбөрийн системээс тогтоосон хувь хэмжээгээр явагддаг тул шат бүрт тодорхой хувиар алдагдсан. Тиймээс хөрвөх гинжин хэлхээний богино хугацаа нь үйлчлүүлэгч илүү ашигтай байдаг.
Тиймээс аНУ-д виз ашиглах нь дээр - Энэ тохиолдолд хөрвүүлэлтийн түвшин нь богино ба илүү ашигтай (рубль - доллар) байх болно.
Хэрэв та MasterCard-тэй бол АНУ-д худалдаж авахад хөрвүүлэлтийн хувьд иймэрхүү харагдах болно: рубль - евро доллар. Орлогынхоо оронд хоёр хөрвүүлэлтийг хийдэг бөгөөд энэ нь банкны илүү төлбөртэй байх болно гэсэн үг юм.




- Охидын төрсөн өдрийн урилга
- Бохь хачиг нь хазуулсны дараа тэмцэх, эмчлэх арга хэрэгсэл юм
- Рамадан мацаг барьснаа мэдэх хэрэгтэй бүх зүйл
- Жин хасах олс дээр үр дүнтэй дасгал хийдэг
- Охидын будаг эсвэл харандаагаар ээжийг зурах
- МастерКарт юугаараа Visa-аас ялгаатай вэ?
- Оёдлын машин дээр доод нууц оёдол тавих
- Илчлэг хоол, бэлэн хоол
- Гэгээн Николасын дурсгалыг гайхамшигт ажилтан
- Хөвгүүнтэй уулзах хамгийн сайн асуултууд: Таныг асуухгүйн тулд юуг асууж болох вэ?
- Хар тэнгис дэх хямд амралт
- Домогт эмэгтэй цувийг яаж оёж болох вэ?
- Компьютер дээр урд талын чихэвч үүрэх боломжгүй
- Хөгшрөлтийн аналоги
- Мал амьтан, хүн төрөлхтөн, хэв маяг, хүүхдийн өнгө зэргийг зурах
- Хэрвээ баруун гар хуруугаараа хуруугаа авбал
- Сайн сайхны төлөө хүчтэй залбирал
- Та яагаад бэлгийн харьцаанд орохоосоо өмнө болон чихэрлэг амттай байхыг хүсдэг вэ?
- Христийн Мэндэлсний Баярын хайрцаг нь өөрөө мастер анги юм
- Хавар, намрын гоёл чимэглэлийн бутыг тайрах