Как накопить деньги при обычной зарплате: пошаговый план
Накопить деньги можно и при небольшом доходе, если превратить накопления в регулярную привычку: назначить цель и срок, откладывать сразу после получения зарплаты и следить за расходами. Ниже пошаговый план, правила распределения бюджета, примеры расчета и частые ошибки.
Содержание
- Как накопить деньги: с чего начать
- Учет расходов: куда уходят деньги
- Правило 50/30/20 и другие схемы
- Подушка безопасности
- Где хранить накопления
- Примеры расчета: сколько можно накопить
- Как увеличить накопления без жесткой экономии
- Частые ошибки при накоплении
- Как накопить школьнику и подростку
- Вопросы и ответы
Как накопить деньги: с чего начать
Как накопить деньги, начинается не с урезания расходов, а с ответа на вопрос: на что и к какому сроку. Цель вроде накопить побольше не работает, а фраза накопить 120 000 рублей на отпуск за 10 месяцев сразу показывает размер ежемесячного взноса.
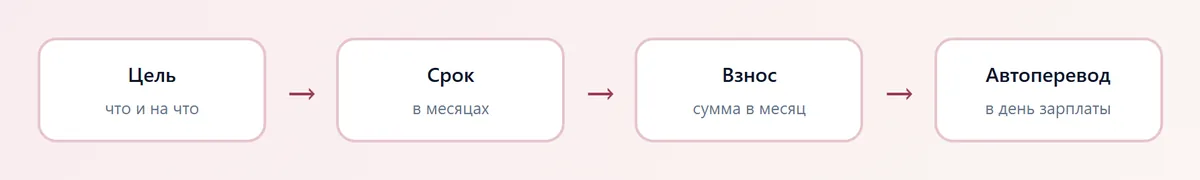
Определите три вещи: сумму, срок и ежемесячный взнос. Разделите сумму на количество месяцев, и вы получите минимальную сумму, которую нужно откладывать. Для расчета удобно использовать калькулятор накоплений: он учитывает срок, взнос и процент по накопительному счету.
Затем решите, к какому типу относится цель. Крупные покупки, отпуск и ремонт - это накопления на цель. Деньги на случай потери работы или болезни - подушка безопасности. Они хранятся отдельно и не тратятся на планы.
Учет расходов: куда уходят деньги
Пока вы не видите расходов, накопить сложно. Ведите учет хотя бы месяц: в приложении банка, в таблице или в блокноте. Записывайте все, даже мелкие траты на кофе и доставку.
- Соберите выписки по картам и наличным за последний месяц.
- Разложите траты по категориям: жилье, еда, транспорт, связь, одежда, развлечения, подарки.
- Отметьте обязательные расходы и необязательные.
- Найдите две-три категории, где можно сократить без ущерба для качества жизни.
- Запишите, сколько получится сэкономить в месяц.
Часто основная утечка скрыта в мелочах: подписках, доставке еды, импульсных покупках. Достаточно пересмотреть их, чтобы освободить 3000-7000 рублей в месяц.
Правило 50/30/20 и другие схемы
Схемы помогают разделить доход, чтобы накопления не оказывались на последнем месте. Самая известная - правило 50/30/20.
| Схема | Как делить доход | Кому подходит |
|---|---|---|
| 50/30/20 | 50% обязательное, 30% желания, 20% накопления | Стабильный доход |
| Заплати себе первым | 10% откладываем сразу при получении зарплаты | Начинающим |
| 70/20/10 | 70% траты, 20% накопления, 10% подушка или долги | Небольшой доход |
| Конверты | Деньги по категориям заранее разложены | Тем, кто часто тратит лишнее |
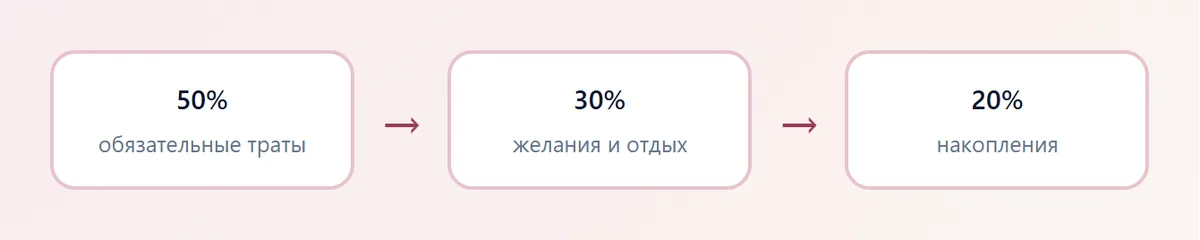
Если зарплата небольшая, начните с 5-10%. Лучше откладывать немного регулярно, чем много и редко. Через два-три месяца привычка закрепится, и можно увеличить процент.
Подушка безопасности
Подушка безопасности - запас денег на случай потери дохода, болезни или срочных расходов. Ее собирают в первую очередь, до крупных покупок.
- Минимальный размер: расходы за 3 месяца.
- Комфортный размер: расходы за 6 месяцев.
- Если доход нерегулярный или на иждивении дети: 6-9 месяцев.
Пример: ежемесячные расходы семьи 50 000 рублей, значит минимальная подушка составит 150 000 рублей. Если откладывать 8000 рублей в месяц, потребуется около полутора лет. Подушку держите на накопительном счете или вкладе с возможностью снять деньги без потери процентов.
Подушку нельзя вкладывать в рискованные активы и нельзя тратить на отпуск или покупки. Это резерв только для непредвиденных ситуаций.
Где хранить накопления
Деньги теряют покупательную способность из-за инфляции, поэтому полезно хранить их там, где они приносят доход. Ставки банков меняются, и ориентироваться стоит на актуальные условия, а не на цифры из статьи.
- Накопительный счет: деньги в любой момент доступны, процент начисляется на остаток. Подходит для подушки безопасности.
- Вклад: ставка обычно выше, но досрочное снятие часто лишает дохода. Подходит для целей с известным сроком.
- Накопительная копилка в банковском приложении: удобна для небольших регулярных взносов.
- Наличные дома: подходят только как небольшой запас, ведь они не растут и могут быть утеряны.
При выборе проверьте, что банк входит в систему страхования вкладов, и учтите лимит страховой суммы. Вкладывать в инвестиции стоит только после создания подушки и с пониманием рисков, лучше посоветоваться со специалистом.
Примеры расчета: сколько можно накопить
Простой расчет без процентов показывает, как работает регулярность. Проценты по счету добавляют небольшой бонус.
| Взнос в месяц | За 6 месяцев | За 12 месяцев | За 24 месяца |
|---|---|---|---|
| 3000 руб. | 18 000 руб. | 36 000 руб. | 72 000 руб. |
| 5000 руб. | 30 000 руб. | 60 000 руб. | 120 000 руб. |
| 10 000 руб. | 60 000 руб. | 120 000 руб. | 240 000 руб. |
| 15 000 руб. | 90 000 руб. | 180 000 руб. | 360 000 руб. |
Чтобы накопить деньги за год, поделите нужную сумму на 12. Для 200 000 рублей это около 16 700 рублей в месяц. Если такая сумма недоступна, увеличьте срок или найдите дополнительный доход.
Как увеличить накопления без жесткой экономии
Экономия работает до определенного предела, а вот рост дохода дает больше. Сочетайте оба подхода.
- Откладывайте часть любого дополнительного дохода: премии, возврата налога, подработки.
- Продайте вещи, которыми не пользуетесь.
- Сравните тарифы на связь, интернет и страховки, откажитесь от лишних подписок.
- Планируйте покупки на неделю вперед, чтобы реже брать лишнее.
- Ждите 48 часов перед крупной незапланированной покупкой.
Если нужны идеи, как организовать быт и экономить время, посмотрите, как планировать неделю без перегруза и как хранить продукты дома: меньше продуктов портится - меньше трат.
Частые ошибки при накоплении
Большинство срывов связано не с нехваткой дохода, а с неправильной системой.
- Откладывать то, что осталось в конце месяца: остатка обычно нет.
- Ставить нереальную цель, которая приводит к срыву через два месяца.
- Хранить все деньги на одной карте, где их легко потратить.
- Не учитывать нерегулярные расходы: страховку, подарки, ремонт.
- Брать кредиты ради накоплений: процент по кредиту обычно выше дохода по вкладу.
Автоматизируйте накопления: настройте в банке автоперевод на накопительный счет в день получения зарплаты. Деньги, которых вы не видите, труднее потратить.
Как накопить школьнику и подростку
Школьникам и подросткам полезно учиться копить на собственные цели. Определите цель и срок, например накопить на наушники за 4 месяца, и откладывайте часть карманных денег.
Пример: цель 8000 рублей, срок 4 месяца, нужно откладывать 2000 рублей в месяц. Разложите доход по двум конвертам: на траты и в копилку. Родителям стоит обсудить с ребенком, куда уходят деньги, и поддержать его первые успехи без нотаций.
Если копите на подарок близким, сверьтесь с идеями в статьях что подарить маме на день рождения и подбор подарка: хороший подарок часто укладывается в скромный бюджет.
Сколько откладывать в месяц до цели. Расчет работает прямо на странице.
Вопросы и ответы
Как накопить деньги при маленькой зарплате?
Начните с 5-10% дохода и откладывайте их сразу при получении. Пересмотрите подписки и мелкие траты, добавьте подработку и откладывайте часть любых дополнительных денег.
Как быстро накопить деньги?
Быстро получится только при высоком взносе: сократите необязательные расходы, продайте ненужное и направьте допдоход в копилку. Реалистичную цель на год можно разделить на 12 месяцев.
Сколько откладывать с зарплаты?
Ориентир - 10-20% дохода. Если зарплата небольшая, начните с 5% и увеличивайте по мере привычки.
Как накопить деньги на квартиру?
Поставьте срок и сумму первоначального взноса, откладывайте ежемесячно и держите накопления на вкладе или накопительном счете. Для расчета используйте калькулятор накоплений.
Как накопить деньги школьнику?
Выберите цель, поделите сумму на месяцы и откладывайте часть карманных денег или заработка. Деньги держите отдельно, например в копилке или на детской карте.